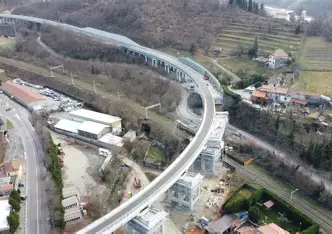
Parliamo di Canone unico patrimoniale (che è un tributo) e delle sentenze di due Tar, Liguria e Abruzzo, che si contraddicono. E che non dovrebbero neppure occuparsene, probabilmente. Due sentenze che come vedremo rendono evidente quanto sia complessa, o per meglio dire contorta, la gestione del Cup.
I viadotti autostradali e il Cup
Sono quasi vent’anni che la Cassazione (Cass. Civile V 11886/17) ci dice che le occupazioni di suolo pubblico concretizzate dai concessionari autostradali con viadotti scontano il tributo (tributo che prima si chiamava Tosap, poi Cosap, poi Cup). Vent’anni in cui i concessionari non si sono però mai arresi a questa giurisprudenza, tant’è vero che nelle rassegne specializzate continuiamo a leggere ancora oggi massime di sentenze che, per lo più, restano favorevoli agli enti locali sovrastati dai viadotti. Ma insistere nel contenzioso per i concessionari ha comunque alcuni vantaggi, soprattutto se è possibile ottenere di quando in quando sentenze favorevoli come quella del Tar Abruzzo, che merita un approfondimento.
Tar L’Aquila 231/26, una pronuncia complessa tra accertamento del canone/tributo, sanzioni amministrative ex L. 689 o Codice della strada e necessità o meno del provvedimento autorizzatorio dell’Ente locale
La Provincia di Teramo applica una sanzione relativa all’anno 2022 ad ASPI che non aveva titolo autorizzativo alla realizzazione e al mantenimento di un pontone autostradale sovrastante una strada provinciale. Si tratta di un importo assai elevato, circa 150.000 €. Diciamo fin da subito che se il tema fosse stato deciso pochi mesi dopo la causa avrebbe probabilmente preso ben altra piega, perché la stessa Cassazione a Sezioni Unite con la pronuncia 12225/26 avrebbe finalmente detto che il Canone unico non è un canone ma un tributo. Cosa infatti puntualmente accaduta dinnanzi al Tar Liguria che ha affrontato lo stesso tema con risultati, come vedremo tra breve, completamente diversi. Ma andiamo con ordine.
Dinnanzi al Tar Abruzzo nasce preliminarmente il dubbio sulla competenza a decidere con passaggio dinnanzi alla Cassazione a Sezioni Unite per regolamento preventivo di giurisdizione.
Per entrare nel merito dobbiamo però risalire, come per una sorta di caccia al tesoro, alle complesse vicende precedenti. Se leggiamo la Cassazione che a SSUU ha regolato la competenza tra Tar e Giudice ordinario nella vicenda Provincia Teramo Aspi notiamo infatti un’ulteriore complicazione. La Provincia non aveva effettuato la contestazione per il solo anno 2022 ma anche per altre annualità, tutte approdate dinnanzi alla Cassazione a SSUU per regolamento preventivo di giurisdizione.
Lo stesso Tar aveva avuto infatti in precedenza occasione di occuparsi dell’occupazione con lo stesso pontone autostradale delle strade provinciali di Teramo, quando la Provincia aveva contestato l’occupazione abusiva per altre precedenti annualità chiedendo la corresponsione del solo canone, per altre annualità (ma sempre precedenti al 2022) oltre che del canone anche delle sanzioni pecuniarie. Il Tar aveva inizialmente declinato la propria giurisdizione in favore del giudice ordinario, competente come sappiamo in tema di opposizione avverso l’applicazione delle sanzioni amministrative ex L 689/81. Tuttavia il Consiglio di Stato, adito da ASPI in appello, con sentenza 3517/19 aveva ritenuta invece la competenza del giudice amministrativo, e le cause erano tornate all’esame dello stesso Tar stavolta per definirne il merito.
Qui dobbiamo fermarci un attimo a riordinare le idee, perché la questione non è di poco conto e ci porta a fare mente locale sulla caratteristica forse più qualificante di quel particolare atto amministrativo che è l’atto di accertamento tributario. L’atto di accertamento tributario ha la particolarità di essere un provvedimento autoritativo e vincolato. Il funzionario che accerta il tributo non esercita una discrezionalità amministrativa vera e propria: se ci sono i presupposti di legge il tributo viene accertato in maniera univoca; non vi sono altre strade, o scelte per meglio dire, tutte legittime, tra le quali la PA può scegliere la più opportuna come avviene ordinariamente nel caso di un provvedimento amministrativo non tributario. E’ la vincolatività, la mera applicazione di legge a distinguere il provvedimento tributario da quello amministrativo. Due regimi diversi per atti che sono comunque entrambi autoritativi nei confronti del cittadino, ma non a caso valutati da giudici diversi. Il Tar non dovrebbe occuparsi di accertamenti di tipo tributario; la competenza è di un altro giudice – quello tributario – che non valuta il classico vizio dell’atto amministrativo dell’eccesso di potere, ma si limita alla violazione di legge.
Con l’ulteriore complicazione, nel caso del canone di occupazione del suolo pubblico, che il giudice competente è divenuto quello ordinario da quando la legge ha parlato expressis verbis di entrata di tipo patrimoniale.
Complicazione che, come per una sorta di malevola gemmazione, ne fa esplodere un’altra: la sanzione che l’Ente locale irroga, nel caso come questo in cui non vi sia un’autorizzazione a occupare il soprassuolo, è di tipo amministrativo tributario (e quindi governata dalla normativa tributaria speciale, quindi i Decreti 471 e 472/97) oppure amministrativo ordinario (quindi governata dalla normativa quadro in materia di sanzioni amministrative vale a dire la Legge 689/81)?
Se il canone è un canone vero e proprio, e non un tributo, almeno la risposta a quest’ultimo quesito è semplice: si applica la Legge 689, quindi con competenza speciale del Giudice civile. (Certo, fino a che il canone è un canone è così, ma quando il canone diventa per interpretazione della Cassazione un tributo, allora le cose cambiano … ma ci arriveremo tra breve …).
In questo ginepraio l’invocata Cassazione a Sezioni Unite in regolamento di giurisdizione con l’ordinanza 28766/25 ritiene che l’atto impugnato non sia tributario. Se si fosse trattato di un accertamento di tipo tributario si avrebbe avuto lo schema classico dell’accertamento del tributo non pagato e della contestuale contestazione della sanzione per mancanza dell’autorizzazione, ma se l’atto non è di tipo tributario la contestazione dell’abusività dell’occupazione non è di competenza né del giudice tributario né, secondo la Cassazione, del Giudice ordinario, ma del Tar. Questo perché l’applicazione della sanzione sarebbe un provvedimento amministrativo puro. In sentenza si parla di “controversia relativa all’irrogazione di una sanzione amministrativa per l’occupazione di soprassuolo nell’ipotesi in cui venga in contestazione il potere autoritativo dell’ente provinciale di imporre la richiesta e il rilascio di un titolo concessorio”. In contestazione, secondo la Cass SSUU, è se vi debba essere un’autorizzazione da parte della Provincia, non il quantum della sanzione o se l’occupazione vi sia stata.
E allora il Tar decide. Uno degli argomenti sempre portati avanti con decisione in caso di occupazioni autostradali come queste da ASPI è che le occupazioni non sono arbitrarie, ma originate da legge o comunque da provvedimenti autorizzativi, anzi concessori, adottati dallo Stato. Se c’è un provvedimento statale per erigere un ponte autostradale, allora non ci deve essere una ulteriore autorizzazione da parte dell’Ente proprietario della strada sovrastata dall’infrastruttura autostradale. Tanto più che qualora si ritenesse legittima l’applicazione della sanzione amministrativa pecuniaria per occupazione abusiva, si dovrebbe applicare anche la sanzione accessoria della rimozione dell’occupazione abusiva, quindi paradossalmente la rimozione del ponte autostradale; cosa abnorme e illogica, essendoci appunto a monte un provvedimento statale che ne legittimava la realizzazione.
Il Tar Abruzzo anche valutando questo paradosso aderisce alla prospettazione di ASPI accogliendo finalmente il ricorso e, letteralmente, “annulla il verbale di accertamento e contestazione della Provincia di Teramo” relativo all’anno 2022.
Faccio per inciso notare l’ennesima ulteriore complessità: il Canone di cui ci stiamo occupando riguarda varie annualità che risalgono addirittura al 2008, contestate in anni più recenti ma ancora sub iudice dopo quasi due decenni, tra passaggi in appello, riassunzioni in primo grado e regolamento di giurisdizione in Sezioni Unite … Anni nei quali l’odierno Canone, di tipo patrimoniale, era stato in precedenza senz’ombra di dubbio un Tributo, la Tosap. Insomma nei lunghi anni di questa contesa è per legge cambiata varie volte la natura del prelievo, e di questo nessuna colpa hanno né ASPI, né la Provincia di Teramo, né il Tar.
Non so se qualcuno stia ancora leggendo o se, confusi da questo ginepraio di competenze, atti amministrativi di accertamento piuttosto che sanzionatori (ginepraio coltivato forse inconsapevolmente anche dalla scarsa perizia del sottoscritto nel descriverli), i già pochi lettori iniziali abbiamo desistito e si siano a questo punto già dedicati ad altro … Tuttavia se qualche sopravvissuto c’è ancora, si renderà conto dell’assurdità di avere una situazione giuridica tutto sommato semplice, come l’occupazione del soprassuolo stradale, ma trattata in maniera differente a seconda dell’approdo della causa dinnanzi al giudice tributario (o civile) piuttosto che a quello amministrativo.
Giusto il tempo di rendersi conto di questa assurdità, che ti arriva sotto il naso la sentenza di un altro Tar, quello della Liguria, che invece arriva ad una soluzione opposta …
Come la pensa il Tar Liguria? Ma soprattutto, non sarà che è capitato qualcosa nel frattempo …?
Il Tar Liguria 942/26 prendendo atto della Cass SSUU 1225/26 declina la propria giurisdizione. Con una sbavatura però …
Il caso discusso dal Tar Liguria è in sostanza il medesimo di quello affrontato dal Tar L’Aquila, perché viene contestata la legittimità del regolamento comunale di regolazione del canone, ovviamente con riguardo alla sanzione effettuata per delle occupazioni concretizzate di fatto abusivamente da ASPI. Infatti anche in Liguria come in Abruzzo non era stata naturalmente richiesta alcuna autorizzazione all’Ente locale per il viadotto autostradale.
Il Tar Liguria ha la fortuna di esaminare la questione subito dopo la pubblicazione della sentenza con cui la Cassazione ci ha detto perentoriamente che anche il canone per occupazione di soprassuolo stradale, come tutti gli altri prelievi accorpati nel Cup dalla Legge 160/19, ha natura tributaria. Il Tar decide pertanto per l’inammissibilità del ricorso, declinando la propria competenza a favore del Giudice tributario. Una decisione che, più che corretta, definirei proprio inevitabile a questo punto.
Ma il Tar non si ferma qui e va oltre dichiarando il ricorso oltre che inammissibile anche, seppur parzialmente, infondato. E sotto questo aspetto, a mio modesto parere, sbaglia. Non nel merito, visto che ritiene che ASPI debba pagare; il tributo è certamente dovuto: ma questo lo deve dire il Giudice tributario, non il Tar. Non a caso il Tar stesso, per confortare tale conclusione, richiama infatti due sentenze non certo del Consiglio di Stato ma della Sezione tributaria della Corte di Cassazione, la 2164/24 e la 3328/25, che ribadiscono quello che – rimando all’inizio di questo intervento – la Cassazione afferma da quasi vent’anni.
Insomma: il Tar Liguria declina la propria competenza, come pur aveva provato a fare il Tar L’Aquila, ma poi decide nel merito richiamando applicando la giurisprudenza tributaria, non quella amministrativa. Tanto per lasciare ancora una volta qualche interrogativo nella mente del lettore.
Conclusioni
Una vicenda processuale, quella del canone per soprassuolo autostradale di Teramo, estremamente complessa e con risultati assurdi – possiamo dircelo col senno di poi, senza accusare nessuno di approssimazione o incompetenza, anche tenuto conto dell’indubbia attenzione con cui il Tar L’Aquila ha approcciato la vicenda.
La complessità processuale della vicenda e la sentenza sono effetto inevitabile della errata qualificazione del prelievo. Tutto nasce infatti, è evidente, dall’equivoco legislativo per cui il Canone unico non sarebbe un tributo. Non so chi si sia incaponito a suo tempo, in fase di redazione della Legge 160/19, ad accorpare nel Cup tutta una serie di entrate diverse (cfr. il mio precedente articolo su questo sito “Il Canone unico patrimoniale non è un canone. La Cassazione a Sezioni Unite chiude il cerchio scoprendo l’acqua calda”); immagino si sia trattato di altissimi Funzionari governativi. Il danno causato, tuttavia, è stato enorme.
Due i problemi, a voler sintetizzare: la competenza giurisdizionale Tribunale civile piuttosto che della Corte di giustizia in primo luogo. In secondo luogo le sanzioni applicabili, tributarie in senso stretto piuttosto che amministrative non tributarie, con l’ulteriore complessità dell’applicabilità in concreto di due tipi di sanzioni amministrative non tributarie di tipo diverso, quella pecuniaria e quella accessoria della rimozione dell’occupazione a spese dell’occupante sine titulo.
Il Canone definito nella Legge 160 non solo non ha risolto problemi insoluti da anni – perché per inciso, possiamo dircelo, la confusione tra la sanzionabilità dell’occupazione abusiva secondo l’apparato sanzionatorio di cui alla normativa tributaria e quello previsto dal Codice della strada (art. 20) era qualcosa di cervellotico e contorto da tempo, che rimane insoluto anche oggi– ma li ha aggrovigliati, come abbiamo potuto vedere, in maniera praticamente insolubile. O meglio lasciando il campo alla fantasia degli avvocati e alla creatività dei giudici, con ovvia incertezza applicativa.
Tutto ciò fino a che la Cassazione, lo stesso organo che aveva affrontato nel giugno 2025 in Sezioni Unite il tema della competenza giurisdizionale su sollecitazione del Tar Teramo ritenendolo come abbiamo visto competente a giudicare, appena sei mesi dopo (la sentenza è stata pubblicata a maggio 2026 ma è del dicembre 2025) ha finalmente detto quello che era chiaro a tutti da tempo: dall’occupazione di aree pubbliche, sia essa autorizzata sia essa abusiva, scaturisce un’obbligazione tributaria. Con il Tar Liguria che infatti si ritiene non competente a giudicare.
Che poi non finisce neppure qui, perché la sintesi che ho fatto a pensarci bene è incompleta. C’è infatti da lungo tempo un ulteriore problema che riporta sul tavolo del Giudice amministrativo il tema della debenza dei tributi locali, tema che chi si occupa di contenzioso tributario conosce bene.
Come sappiamo è infatti il Giudice amministrativo a valutare la legittimità della regolamentazione che fa l’Ente per gestire il tributo. Il Tar valuta i regolamenti e gli altri atti – pensiamo alle delibere tariffarie – che hanno effetti generali ed astratti. Parlando di Tari, per esempio (l’ho scelta perché è il caso più frequente, ma avrei potuto continuare a parlare di regolamentazione del canone unico), il Tar è pienamente legittimato a valutare la legittimità delle scelte regolamentari comunali. Con effetti che inevitabilmente si proiettano sul contenzioso tributario, dove invece la Corte di giustizia tributaria valuta il caso concreto scaturito dall’impugnazione del singolo accertamento. Se la tariffa approvata dal Comune per esempio per l’anno 2025 viene annullata dal Tar, il Giudice tributario del caso specifico non può prescinderne e può decidere di annullare l’atto di accertamento tout court oppure di rideterminarlo sulla base delle ultime tariffe approvate negli anni precedenti (se ci sono) e non annullate. Questo anche se, come ben sappiamo, il Giudice tributario avrebbe autonomamente la facoltà, in base all’art. 7 comma 5 del D Lgs 546/92, di disapplicare i regolamenti comunali (anzi, lo fa con larghezza …).
Una complicazione mica piccola, come sa bene chi si occupa di contenzioso tributario.
L’applicazione del tributo, per chiudere, è insomma oggi condizionata da tre Giudici diversi: quello tributario nei primi due gradi, ma anche la Cassazione civile (per inciso: è vero che parliamo della sezione tributaria, ma essa è composta da giudici che se hanno pure una competenza notevole in ambito civile non sempre ne hanno altrettanta anche in quello tributario; prima che i giudici assegnati alla Quinta sezione si specializzino ci vuole tempo, ma nel frattempo giudicano e noi leggiamo delle pronunce che talvolta lasciano assai perplessi). E spesso, come abbiamo visto, dobbiamo aggiungere anche il Giudice amministrativo.
Evidentemente qualcosa non funziona nel nostro sistema tributario non solo sotto l’aspetto sostanziale, ma soprattutto giurisdizionale.
