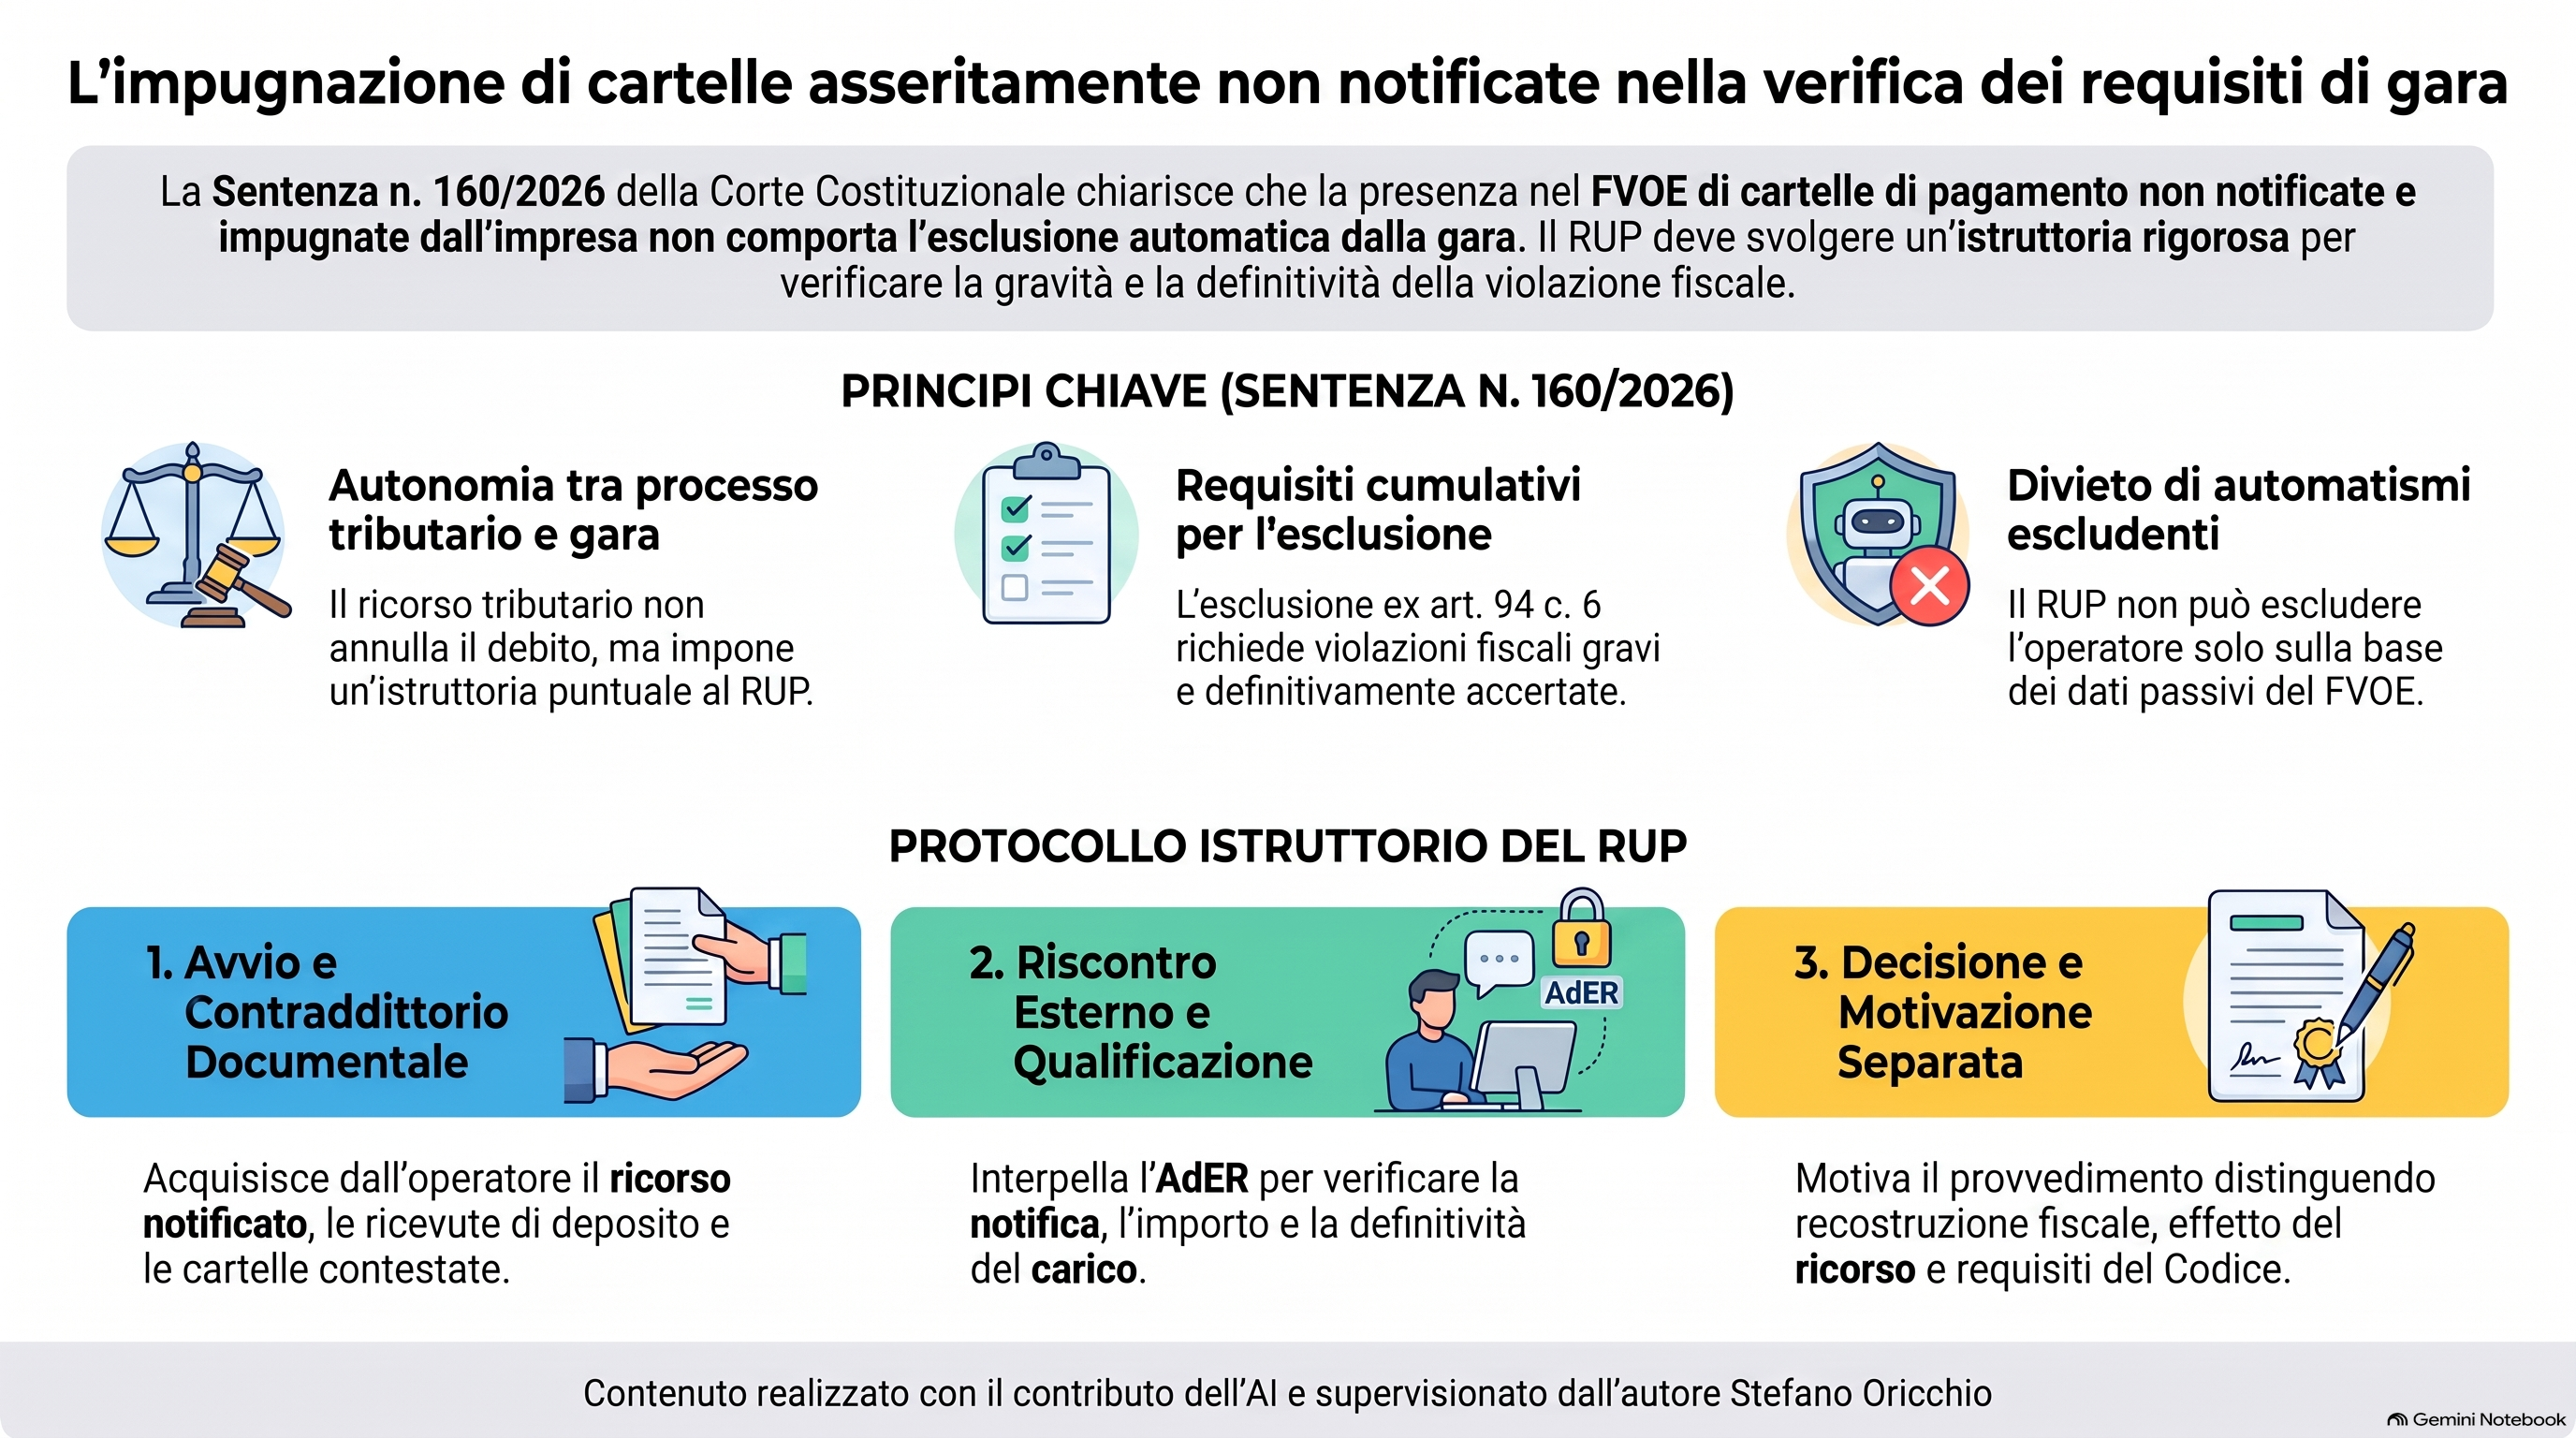
Note a margine su Sentenza della Corte Costituzione nr. 160/2026 (ECLI:IT:COST:2026:160) (cliccare per aprire la risorsa)
Massima
La comparsa nell’estratto di ruolo o nel Fascicolo Virtuale dell’Operatore Economico di debiti fiscali derivanti da cartelle di pagamento asseritamente mai notificate non determina l’esclusione automatica dalla gara, laddove l’impresa impugni tempestivamente il carico dimostrando il pregiudizio qualificato ex art. 12, comma 4-bis, d.P.R. 602/1973; il RUP è tenuto ad attivare un contraddittorio procedimentale e a verificare analiticamente la definitività e la gravità della violazione ex art. 94, comma 6, D.Lgs. 36/2023.
Il Caso
Un flusso invisibile di dati attraversa ogni giorno i server della Pubblica Amministrazione. In una frazione di secondo, le piattaforme telematiche e il Fascicolo Virtuale dell’Operatore Economico (FVOE) interrogano i database dell’Anagrafe Tributaria, ricostruendo l’affidabilità e la regolarità fiscale delle imprese concorrenti. Immaginiamo una società strutturata e virtuosa che partecipa a una gara d’appalto strategica: all’improvviso, le piattaforme digitali rilevano un “semaforo rosso” per un carico tributario iscritto a ruolo che supera la soglia di gravità. L’azienda cade dalle nuvole: quella cartella di pagamento non le è mai stata notificata, forse è rimasta smarrita nei meandri dei server o inviata a un indirizzo PEC non corretto. Fino a ieri, il sistema rischiava di trasformare quell’anomalia informativa in una ghigliottina automatica, provocando la paralisi della gara e l’esclusione immediata dell’operatore. Per sbloccare la situazione, l’impresa si trovava di fronte a un vicolo cieco: l’estratto di ruolo era considerato atto inimpugnabile e l’Agenzia delle Entrate-Riscossione non forniva risposte in tempo utile per evitare il tracollo procedimentale. È esattamente su questo punto di intersezione tra e-procurement, tutela tributaria anticipata e diritto di difesa che si è pronunciata la Corte Costituzionale con la sentenza n. 160 del 2026.
Cosa c’è di nuovo
Con la sentenza 6 ottobre 2026, n. 160, la Corte Costituzionale ha chiarito che il debitore può impugnare direttamente il ruolo e la cartella di pagamento che assuma invalidamente notificata, a condizione che dimostri un pregiudizio concreto ed effettivo derivante dall’applicazione del Codice dei contratti pubblici.
La Consulta ha rigettato le questioni di legittimità costituzionale sollevate sull’art. 12, comma 4-bis, del d.P.R. 602/1973 (oggi trasfuso nell’art. 91 del Testo Unico della Riscossione), valorizzando una lettura che garantisce la tutela anticipata quando la pendenza fiscale rischia di compromettere la partecipazione alle gare ad evidenza pubblica.
La pronuncia stabilisce una netta demarcazione tra il piano del processo tributario e quello dell’accertamento amministrativo in gara.
L’impugnazione della cartella non cancella di per sé il debito né costituisce una sospensione automatica, ma impone alla stazione appaltante di superare ogni automatismo espulsivo e di condurre un’istruttoria rigorosa.
E questo in forza del combinato disposto di cui all’art. 94, comma 6, del D.Lgs. 36/2023 e dell’Allegato II.10, l’esclusione automatica scatta solo in presenza di violazioni gravi (superiori a 35.000 euro e alla soglia di cui all’art. 48-bis d.P.R. 602/1973) e definitivamente accertate.
Una nota da RUP
Quando il FVOE mostra un carico iscritto a ruolo sopra soglia, la tentazione è chiudere in fretta. Il dato arriva da una banca dati ufficiale, la piattaforma lo segnala e un’esclusione sembra la scelta più prudente: nessuno ti rimprovererà di aver applicato ciò che il sistema ti mostrava. Chi ha firmato provvedimenti di ammissione e di esclusione sa però che il rischio corre nei due sensi. Un’esclusione affrettata colpisce un’impresa che forse aveva ragione, un’ammissione altrettanto affrettata lascia in gara chi non avrebbe dovuto starci.
Quel dato, per me, è il punto di partenza dell’istruttoria. Chiedere all’impresa le carte, scrivere all’Agenzia delle Entrate-Riscossione, aspettare la risposta e poi motivare in modo ordinato costa tempo e a volte richiede di spiegare ai colleghi perché la graduatoria non è ancora pronta. Costa meno di un contenzioso. E va fatto restando nel proprio perimetro: al RUP non spetta giudicare la cartella, spetta accertare se il debito sia grave e definitivo nel senso voluto dal Codice. Distinguere i due piani è una questione di metodo, prima ancora che di prudenza.
Guida Operativa: Istruzioni per il RUP e per l’Operatore Economico
Per evitare esclusioni immotivate o, al contrario, ammissioni illegittime, la sentenza e il nuovo protocollo istruttorio delineano precisi doveri per il RUP e corrispondenti diritti da pretendere per l’Operatore Economico (OE):
- Cosa deve fare il RUP:
| Fase / Adempimento RUP | Prescrizione Operativa |
| 1. Superare l’automatismo informativo | Il RUP non deve arrestarsi al dato rilevato passivamente dal FVOE o dalle banche dati se l’operatore eccepisce la mancata notifica della cartella producendo il ricorso tributario. |
| 2. Attivare il contraddittorio documentale | Deve richiedere tempestivamente all’impresa la copia del ricorso notificato, la ricevuta di deposito giurisdizionale, le relati/PEC di notifica e le eventuali istanze cautelari. |
| 3. Svolgere il riscontro esterno | Occorre interpellare ufficialmente l’Agenzia delle Entrate-Riscossione (AdER) o l’ente impositore per verificare la regolarità della notifica, lo stato del carico e l’eventuale presenza di provvedimenti di sospensione, sgravio o rateazione. |
| 4. Evitare di sostituirsi al giudice tributario | Al RUP è precluso un sindacato di merito sulla legittimità della cartella; deve unicamente accertare se il debito possiede i requisiti di gravità e definitività stabiliti dal Codice. |
| 5. Motivazione a struttura separata | Il provvedimento d’ammissione o esclusione deve articolarsi in tre parti distinte: la ricostruzione del dato fiscale, la valutazione dell’incidenza del ricorso/misure cautelari, e l’applicazione dell’art. 94, comma 6. |
- Cosa deve fare e pretendere l’Operatore Economico:
| Diritto / Onere dell’OE | Azione Tutela Richiesta |
| 1. Pretendere l’avvio del contraddittorio | L’OE ha il diritto di esigere che la stazione appaltante non applichi automatismi escludenti prima di avergli consentito di esibire la prova della non avvenuta notifica e dell’impugnazione pendente. |
| 2. Assolvere l’onere di allegazione qualificata | L’impresa non può limitarsi a generiche contestazioni; deve identificare esattamente i carichi e notificare il ricorso ex art. 12, comma 4-bis, motivando espressamente il pregiudizio di gara. |
| 3. Fornire prova tempestiva del deposito | L’OE deve depositare nel fascicolo di gara la ricevuta di iscrizione a ruolo del ricorso tributario, unitamente a eventuali istanze o provvedimenti di sospensione giurisdizionale o amministrativa. |
| 4. Pretendere la verifica della definitività | L’operatore può opporsi all’esclusione qualora il RUP non abbia verificato presso l’AdER se la notifica sia stata effettivamente perfezionata, dimostrando che un debito sub iudice non costituisce violazione definitivamente accertata. |
Spunti operativi
Dalla pronuncia della Consulta e dal procedimento istruttorio discendono indicazioni pratiche immediate per la gestione delle procedure di affidamento:
- Standardizzare le 5 fasi del controllo: Il RUP deve strutturare il fascicolo di gara seguendo la sequenza: Cristallizzazione della data di verifica, Contraddittorio documentale con l’OE, Riscontro esterno con l’AdER, Qualificazione della definitività/gravità e Decisione motivata.
- Archiviare le evidenze nel FVOE o nel Fascicolo di Gara in PAD: Ogni passaggio istruttorio – dalle richieste trasmesse all’OE fino al riscontro dell’AdER – deve essere verbalizzato e inserito nel fascicolo di gara a garanzia della trasparenza.
- Separare la presenza del carico dalla definitività: La semplice comparsa di un’iscrizione a ruolo non equivale a condanna definitiva; se la notifica è invalida ed è pendente ricorso qualificabile, difetta il requisito della definitività ai sensi dell’Allegato II.10.
- Rispettare le soglie di gravità: Verificare sempre che il debito residuo effettivo superi contestualmente i 35.000 euro e la soglia dell’art. 48-bis d.P.R. 602/1973, al netto di sgravi, sospensioni o rateazioni autorizzate dall’ente creditore.
Link alla slide descrittiva e didattica -> https://drive.google.com/file/d/15P_Pa6p9r-nZ6L7S0B5meBpffYl2FPdF/view?usp=drive_link
di Stefano Oricchio – Responsabile Unico di Progetto presso l’Istituto Italiano di Tecnologia – co-autore con Alessandro Boso, Elena Serra e Marta Fiorese del commentario al Codice edito da Albonet – Codice dei Contratti 2026 – abilitato alla professione forense presso il Foro di Salerno.
CARTELLE NON NOTIFICATE E REQUISITI DI GARA (di Stefano Oricchio) © 2026 by Stefano Oricchio is licensed under Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International


