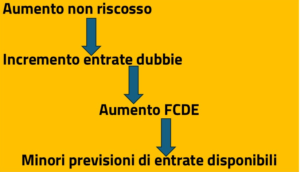
Il metodo accelerato di riduzione del FCDE consente all’ente locale che abbia migliorato la propria capacità di riscossione di adeguare più rapidamente l’accantonamento previsto nel bilancio di previsione. La facoltà non è automatica: richiede il riscontro del miglioramento in sede di rendiconto, l’attivazione di un progetto almeno triennale e la successiva verifica della permanenza dei risultati. In caso di mancata conferma, l’ente torna al metodo ordinario.
1. Il fatto: arriva l’FCDE accelerato
La legge di bilancio 2026 cambia il rapporto tra riscossione e Fondo crediti di dubbia esigibilità: l’art. 1, comma 659, della legge 30 dicembre 2025, n. 199, ha previsto la possibilità per gli enti locali di utilizzare un nuovo metodo accelerato per la determinazione del FCDE stanziato nel bilancio di previsione.
La disciplina è stata resa operativa dal D.M. 16 marzo 2026, che ha modificato il principio contabile applicato concernente la contabilità finanziaria, introducendo nell’allegato 4/2 al D.Lgs. n. 118/2011 il nuovo paragrafo 3.3-bis.
La ratio della disposizione è facilmente individuabile.
L’FCDE viene costruito sulla base della capacità storica dell’ente di riscuotere le proprie entrate. Quando, però, tale capacità migliora, il dato storico può continuare a produrre effetti sull’accantonamento anche dopo che la situazione si è modificata.
Il nuovo meccanismo consente di accelerare il riconoscimento contabile di questo miglioramento.
Il legislatore, tuttavia, ha previsto condizioni precise per evitare che un risultato occasionale della riscossione si traduca immediatamente in una riduzione strutturale dell’accantonamento.
2. I presupposti: quando si può applicare il nuovo metodo
Il metodo accelerato è una facoltà dell’ente e non sostituisce il metodo ordinario.
Per utilizzarlo occorre innanzitutto dimostrare un miglioramento della capacità di riscossione.
a. Il miglioramento deve essere misurabile: il primo presupposto è rappresentato dall’accertamento, in sede di rendiconto, di un miglioramento della capacità di riscossione di una o più entrate rispetto alla media del triennio di riferimento.
Il confronto non riguarda semplicemente l’ammontare degli incassi.
Ciò che rileva è il rapporto tra riscossioni e accertamenti, determinato secondo la metodologia prevista dal principio contabile applicabile all’ente.
La verifica deve pertanto essere effettuata attraverso dati contabili oggettivi e confrontabili.
Un aumento degli incassi, pertanto, non significa necessariamente un miglioramento della capacità di riscossione se, nello stesso periodo, sono aumentati in misura maggiore anche gli accertamenti.
b. Serve un progetto triennale
Il secondo requisito è costituito dall’attivazione formale di un progetto almeno triennale di accelerazione della capacità di riscossione.
Il progetto deve essere finalizzato a rendere strutturale il miglioramento registrato.
Non è quindi sufficiente prendere atto del dato positivo: l’ente deve individuare le azioni attraverso le quali intende consolidare il risultato.
La scelta di applicare il metodo accelerato dovrebbe quindi essere accompagnata da una documentazione gestionale adeguata, capace di dimostrare non soltanto il risultato raggiunto, ma anche le azioni destinate a mantenerlo.
c. Non necessariamente tutte le entrate
Il miglioramento può riguardare una o più entrate: il metodo accelerato può, quindi, essere utilizzato in maniera selettiva, limitatamente alle entrate per le quali siano presenti le condizioni previste dalla disciplina.
Questo evita che il miglioramento registrato in una determinata area della gestione possa essere automaticamente esteso ad altre entrate caratterizzate da una diversa capacità di riscossione.
3. Il controllo: il beneficio non è definitivo
Uno degli aspetti più importanti della disciplina riguarda il monitoraggio successivo poiché la possibilità di ridurre più rapidamente l’FCDE non costituisce un beneficio permanente.
Il legislatore ha previsto un meccanismo di verifica nel tempo: a decorrere dal terzo esercizio di applicazione del metodo accelerato, qualora i risultati della riscossione non confermino il miglioramento rispetto alla media triennale di riferimento, l’FCDE deve essere nuovamente determinato secondo il metodo ordinario.
In questo caso occorre procedere alla rideterminazione del Fondo già stanziato nel bilancio in corso di gestione, in sede di assestamento.
La disciplina contiene quindi una vera e propria clausola di salvaguardia.
Il messaggio per gli enti è chiaro: la riduzione dell’accantonamento deve essere sostenuta da un miglioramento reale e non da una performance occasionale.
4. FCDE e BDAP: cresce il peso dei dati
Il nuovo metodo si inserisce in un processo più ampio di rafforzamento del monitoraggio della riscossione.
La legge di bilancio 2026, infatti, ha previsto nuove modalità di trasmissione alla BDAP – Banca dati delle amministrazioni pubbliche dei dati relativi ai residui e il successivo D.M. 12 giugno 2026 ha dato attuazione a tale previsione, intervenendo sulle modalità di acquisizione dei dati contabili e prevedendo l’applicazione delle nuove regole a partire dal rendiconto 2026.
Il collegamento con l’FCDEè evidente: se la possibilità di applicare il metodo accelerato dipende dal miglioramento della capacità di riscossione, diventa essenziale poter disporre di dati analitici, omogenei e verificabili.
La qualità della banca dati contabile diventa, quindi, una componente della stessa disciplina del Fondo.
5. La quota svincolata: attenzione agli effetti contabili
Un ulteriore profilo riguarda le conseguenze della riduzione del FCDE sul risultato di amministrazione.
La FAQ Arconet n. 58 del 29 aprile 2026 ha fornito indicazioni sulla contabilizzazione della quota di FCDE che può risultare svincolata in sede di rendiconto.
Il punto merita attenzione perché riduzione del Fondo e disponibilità immediata delle risorse non sono concetti coincidenti.
Occorre distinguere la rideterminazione dell’accantonamento dalla successiva destinazione della quota che si rende disponibile, applicando le regole del TUEL e dei principi contabili.
Ne deriva che l’ente deve seguire con attenzione l’intero percorso contabile, evitando di considerare automaticamente spendibile ogni importo derivante dalla riduzione dell’accantonamento.
Conclusioni
L’FCDE accelerato rappresenta una delle principali novità introdotte nel 2026 nella disciplina della contabilità degli enti locali.
La sua caratteristica più importante non è tanto la possibilità di ridurre l’accantonamento, quanto il nuovo legame che viene creato tra risultati della riscossione, programmazione finanziaria e monitoraggio contabile.
L’ente che riscuote meglio può adeguare più rapidamente il proprio FCDE, ma deve dimostrare che il miglioramento è effettivo e deve adottare misure idonee a mantenerlo.
La riforma introduce quindi un principio destinato ad assumere crescente rilevanza nella gestione finanziaria locale: la qualità della riscossione diventa una componente diretta della capacità di programmazione dell’ente.
Per gli uffici finanziari, per i responsabili della riscossione e per gli organi di revisione, il 2026 apre pertanto una nuova fase nella quale FCDE, residui e riscossione dovranno essere letti come parti di un unico processo gestionale.
